Berapa Banyak Jualan Barulah Bisnes Anda Tidak Rugi? Panduan Titik Pulang Modal


Oleh Baharim Sukari | 5 Oktober 2026
“Bulan ini jualan RM20,000. Tapi kenapa masih tak cukup nak bayar semua kos?”
Soalan ini biasa bermain dalam fikiran usahawan. Tempahan masuk, pelanggan membeli dan kerja berjalan. Namun, apabila tiba masa membayar sewa, gaji dan pembekal, duit masih terasa sempit.
Salah satu perkara yang perlu diperiksa ialah titik pulang modal.
Berapa banyak jualan yang bisnes anda perlu capai setiap bulan untuk menampung kos? Selagi angka ini belum diketahui, sasaran jualan mudah ditetapkan berdasarkan agak-agak.
1. Apa Itu Titik Pulang Modal?
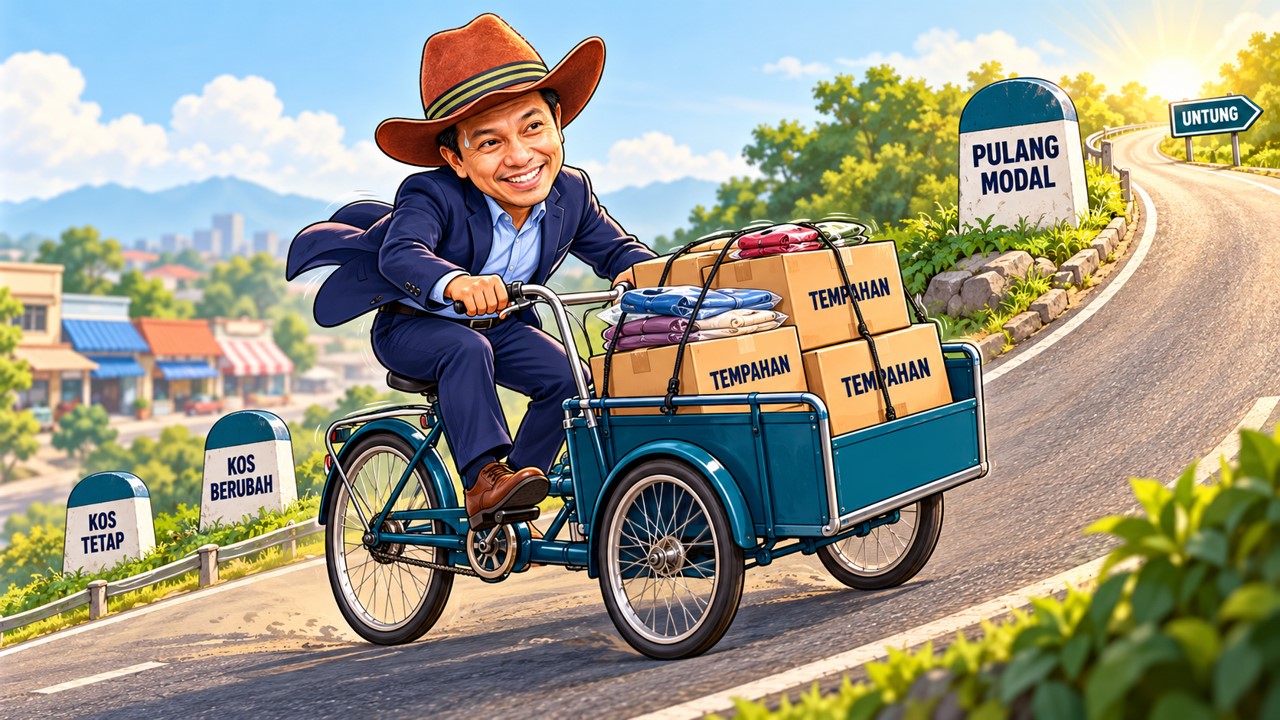
Titik pulang modal atau break-even point ialah tahap jualan apabila jumlah hasil menyamai jumlah kos yang diambil kira. Pada tahap ini, bisnes belum untung dan belum rugi.
Contohnya, jika titik pulang modal bisnes anda ialah RM15,000 sebulan:
- Jualan di bawah RM15,000: belum cukup menampung kos.
- Jualan RM15,000: cukup menampung kos.
- Jualan melebihi RM15,000: mula menghasilkan keuntungan, berdasarkan andaian kiraan tersebut.
Angka ini ialah paras minimum untuk menampung kos operasi. Ia berbeza daripada tempoh mendapatkan semula modal awal membuka bisnes.
2. Kenal Pasti Dua Jenis Kos
Sebelum mengira, asingkan kos tetap dan kos berubah.
Kos tetap ialah kos yang secara keseluruhannya tidak banyak berubah apabila jumlah jualan naik atau turun, dalam kapasiti operasi semasa. Contohnya sewa premis, gaji tetap dan langganan sistem.
Kos berubah pula bertambah mengikut jumlah produk atau perkhidmatan yang dijual. Contohnya bahan mentah, pembungkusan dan komisen setiap jualan.
Bagi perniagaan pakaian, kain serta upah jahitan mengikut helai boleh menjadi kos berubah. Gaji pekerja tetap pula lazimnya dikira sebagai kos tetap.
Cara mengelaskan kos bergantung pada cara bisnes anda beroperasi. Bil elektrik, misalnya, mungkin mempunyai bahagian tetap dan bahagian yang meningkat mengikut pengeluaran.
Gunakan kos bagi tempoh yang sama. Jika mahu mengira sasaran bulanan, gunakan kos tetap bulanan.
3. Jangan Anggap Baki Setiap Jualan Terus Menjadi Untung
Katakan anda menjual sehelai pakaian pada harga RM50. Kos berubah untuk menghasilkan dan menjualnya ialah RM30.
Bakinya:
RM50 − RM30 = RM20 sehelai
RM20 ini dipanggil margin sumbangan. Ia membantu menampung kos tetap terlebih dahulu. Selepas kos tetap ditampung, barulah lebihan sumbangan menjadi keuntungan dalam kiraan tersebut.
Formula asas titik pulang modal ialah:
Titik pulang modal dalam unit = Kos tetap ÷ (Harga jualan seunit − Kos berubah seunit)
4. Contoh Kiraan: Berapa Helai Perlu Dijual?
Angka berikut ialah contoh ilustrasi.
| Perkara | Nilai |
|---|---|
| Kos tetap bulanan | RM6,000 |
| Harga jualan sehelai | RM50 |
| Kos berubah sehelai | RM30 |
| Margin sumbangan sehelai | RM20 |
Kiraannya:
RM6,000 ÷ RM20 = 300 helai sebulan
Nilai jualan pada titik pulang modal:
300 helai × RM50 = RM15,000
Semak semula:
| Perkara | Jumlah |
|---|---|
| Hasil jualan 300 helai | RM15,000 |
| Tolak kos berubah: 300 × RM30 | RM9,000 |
| Tolak kos tetap | RM6,000 |
| Baki | RM0 |
Jadi, jualan RM15,000 itu baru cukup menampung kos dalam contoh ini.
Jika bisnes beroperasi 25 hari sebulan, sasaran minimum purata ialah:
300 helai ÷ 25 hari = 12 helai sehari
Angka ini lebih mudah digunakan untuk merancang aktiviti jualan harian.
5. Kalau Mahu Untung RM4,000, Berapa Sasaran Jualan?
Pulang modal belum mencukupi jika anda mahu membina simpanan dan mengembangkan bisnes.
Menggunakan contoh yang sama, anda mahu keuntungan operasi RM4,000 sebulan:
Unit diperlukan = (Kos tetap + Sasaran keuntungan) ÷ Margin sumbangan seunit
(RM6,000 + RM4,000) ÷ RM20 = 500 helai
Maka sasaran jualan ialah:
500 helai × RM50 = RM25,000 sebulan
Bezanya jelas:
| Sasaran | Kuantiti | Nilai jualan |
|---|---|---|
| Menampung kos | 300 helai | RM15,000 |
| Menampung kos dan untung RM4,000 | 500 helai | RM25,000 |
Keuntungan contoh ini ialah sebelum cukai dan berdasarkan semua kos operasi yang dimasukkan.
Jika hasil kiraan unit mempunyai perpuluhan, bundarkan ke atas supaya jumlah jualan mencukupi.
6. Diskaun Boleh Menaikkan Sasaran Pulang Modal
Katakan harga diturunkan daripada RM50 kepada RM45, sementara kos berubah kekal RM30.
Margin sumbangan kini tinggal:
RM45 − RM30 = RM15 sehelai
Titik pulang modal baharu:
RM6,000 ÷ RM15 = 400 helai
Sebelum diskaun, anda perlu menjual 300 helai. Selepas diskaun, anda perlu menjual 400 helai untuk menampung kos yang sama.
Diskaun RM5 menyebabkan keperluan jualan meningkat sebanyak 100 helai.
Sebelum membuat promosi, semak sama ada pertambahan jualan yang dijangka mampu menggantikan margin yang berkurang. Pastikan juga kapasiti pengeluaran mampu menampungnya.
7. Jika Ada Banyak Produk, Gunakan Campuran Jualan
Bagi bisnes yang menjual beberapa produk dengan margin berbeza, satu formula berdasarkan satu produk sahaja mungkin tidak mewakili keseluruhan operasi.
Anda boleh menganggarkan titik pulang modal dalam nilai ringgit menggunakan nisbah margin sumbangan keseluruhan:
Nisbah margin sumbangan = (Jumlah jualan − Jumlah kos berubah) ÷ Jumlah jualan
Jualan pulang modal = Kos tetap ÷ Nisbah margin sumbangan
Contohnya, jika nisbah margin sumbangan ialah 40% dan kos tetap RM6,000:
RM6,000 ÷ 0.40 = RM15,000
Kaedah ini memerlukan campuran jualan yang munasabah. Jika lebih banyak produk bermargin rendah dijual, titik pulang modal boleh meningkat.
8. Pulang Modal Tidak Semestinya Duit Sudah Ada
Anda mungkin telah mencapai jualan pulang modal, tetapi sebahagian pelanggan belum membayar.
Sewa, gaji dan bayaran pembekal pula tetap perlu dijelaskan mengikut waktunya.
Oleh itu, pantau dua perkara:
- Prestasi jualan dan kos: Adakah bisnes sudah menampung kos serta menghasilkan keuntungan?
- Aliran tunai: Adakah wang diterima pada waktunya untuk membayar komitmen?
Titik pulang modal membantu menetapkan sasaran jualan. Jadual kutipan bayaran membantu memastikan wang tersedia ketika diperlukan.
Kedua-duanya perlu bergerak bersama.
Mulakan Dengan Tiga Angka
Ambil rekod bisnes anda dan kenal pasti:
- Jumlah kos tetap bulanan.
- Harga jualan sebenar selepas diskaun.
- Kos berubah bagi setiap unit atau tempahan.
Kemudian kira titik pulang modal dan bandingkan dengan jualan semasa.
Kemas kini kiraan apabila harga bahan, gaji, sewa atau harga jualan berubah. Formula ini mengandaikan harga dan kos seunit kekal dalam kapasiti yang dinilai. Jika jualan meningkat sehingga memerlukan pekerja atau premis tambahan, kira semula kosnya.
Sebelum bertanya “Berapa banyak saya mahu jual?”, ketahui dahulu “Berapa banyak saya mesti jual untuk menampung kos?”
Dari situ, barulah sasaran keuntungan mempunyai asas yang jelas.
Mulakan dengan Rekod Kewangan yang Lebih Teratur
Apabila sebut harga, invois, rekod pendapatan dan perbelanjaan disimpan secara berasingan, semakan kewangan mudah tertangguh.
M Niaga BizTracker menyediakan kemudahan pengurusan sebut harga, invois, pendapatan, perbelanjaan dan laporan untuk membantu usahawan menyusun rekod kewangan perniagaan.
Terma pembayaran masih perlu dipersetujui dengan pelanggan dan kutipan tetap memerlukan susulan. Rekod yang teratur memberi asas yang lebih baik untuk membuat semakan serta keputusan.
Kenali M Niaga BizTracker — Mudahkan Pengurusan Kewangan Bisnes Anda.
👉 Ketahui lebih lanjut tentang M Niaga BizTracker
Tentang Penulis
Baharim Sukari ialah usahawan, trainer, business coach dan pengasas M Niaga. Beliau merupakan HRD Corp Registered & Accredited Trainer serta ahli National Industry Expert Panel (DPIN), Jabatan Pembangunan Kemahiran. Pendekatan perkongsian beliau berasaskan pengalaman korporat, keusahawanan dan latihan dengan prinsip Short, Simple but Smart.