

Oleh: Baharim Sukari
Tempahan sudah diterima. Barang sudah dihantar. Kerja pun sudah disiapkan.
Tetapi apabila tiba masa membayar gaji, sewa dan pembekal, baki akaun bank masih belum mencukupi.
“Bukankah jualan bulan ini banyak?”
Ya, jualan ada. Namun, sebahagian bayaran masih belum diterima daripada pelanggan.
Keadaan ini biasa berlaku dalam perniagaan. Usahawan sibuk menyiapkan tempahan, tetapi wang masih tersangkut pada invois yang belum dibayar.
Untuk mengurusnya, kita perlu melihat lebih daripada jumlah jualan. Siapa pelanggan kita, apakah terma bayarannya dan mampukah perniagaan menanggung tempoh menunggu?
1. Kenal Pasti Siapa Pelanggan Kita
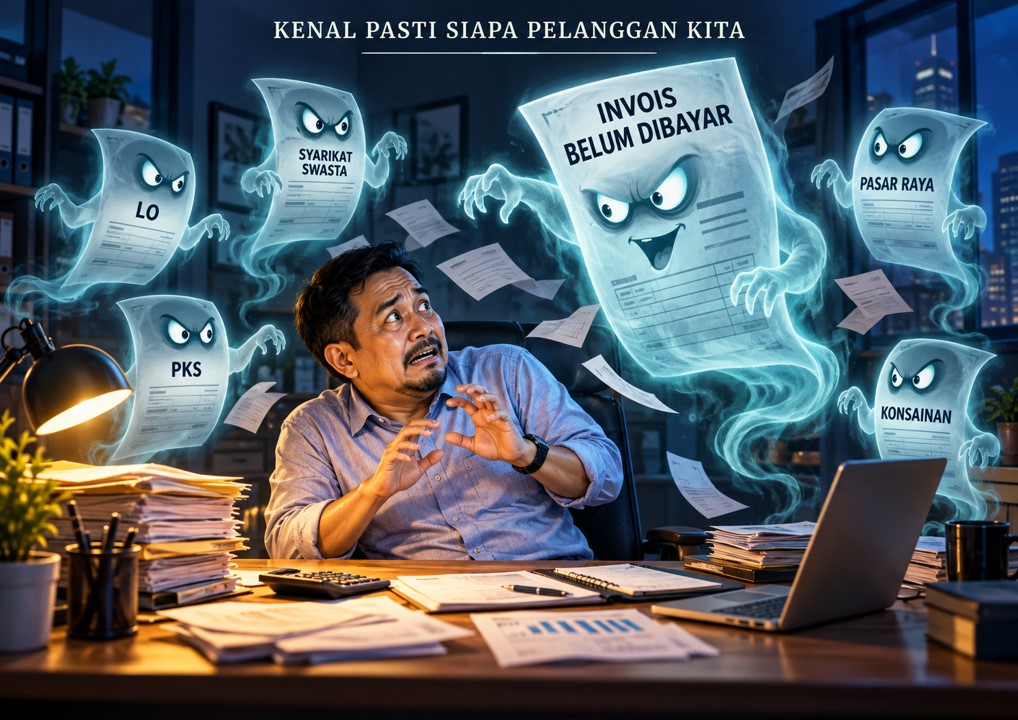
Terma bayaran tidak semestinya sama untuk semua pelanggan.
Ada usahawan berurusan dengan agensi kerajaan menggunakan pesanan tempatan atau Local Order (LO). Ada yang membekalkan produk kepada syarikat swasta, PKS, pelanggan individu atau pasar raya.
Setiap satu mungkin mempunyai prosedur pembelian dan pembayaran yang berbeza.
| Jenis pelanggan | Perkara yang perlu dipastikan sebelum menerima kerja |
|---|---|
| Agensi kerajaan menggunakan LO | Pesanan rasmi, skop kerja, dokumen tuntutan dan proses pembayaran |
| Syarikat swasta | PO jika diperlukan, pegawai yang mengurus bayaran, deposit dan tempoh kredit |
| PKS atau pelanggan individu | Bayaran pengesahan tempahan, baki bayaran dan syarat penyerahan barang |
| Pasar raya atau rangkaian peruncitan | Tempoh kredit, potongan, pemulangan barang dan jadual pembayaran |
| Peruncit secara konsainan | Rekod stok, laporan jualan, komisen dan bayaran bagi barang yang terjual |
Jangan menganggap pelanggan besar pasti membayar cepat. Jangan juga memberikan kredit hanya kerana pelanggan sudah lama dikenali.
Semak prosedur sebenar dan putuskan terma sebelum menerima komitmen kerja.
2. Bezakan Jualan dengan Wang yang Sudah Diterima
Invois yang telah dikeluarkan belum bermaksud wang sudah masuk ke akaun.
Sebagai contoh, perniagaan mengeluarkan invois berjumlah RM30,000. Jika pelanggan baru membayar RM18,000, baki RM12,000 masih belum diterima.
Baki tersebut juga belum semestinya tertunggak. Jika masih dalam tempoh kredit yang dipersetujui, ia belum sampai tarikh matang. Apabila tarikh itu berlalu tanpa bayaran, barulah tindakan susulan tunggakan diperlukan.
Untuk merancang pembayaran harian, lihat wang yang benar-benar tersedia dan tarikh jangkaan kutipan.
Jumlah jualan membantu kita menilai prestasi. Wang yang tersedia membolehkan kita meneruskan operasi.
3. LO: Fahami Proses dan Sediakan Modal Menunggu
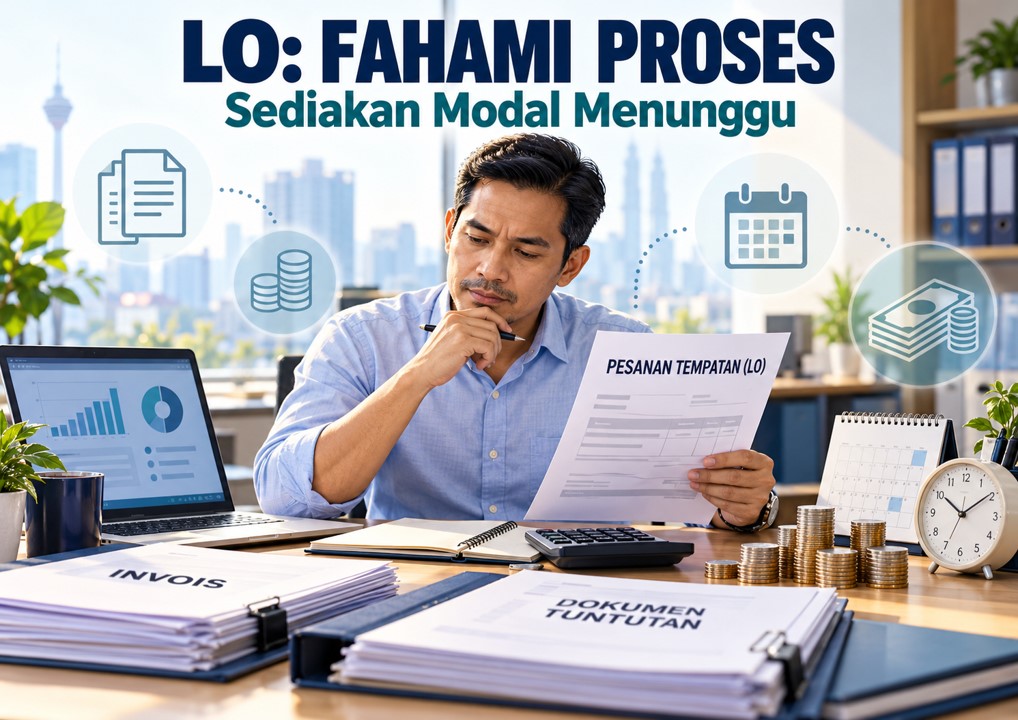
Bagi urusan menggunakan LO, pembekal mungkin perlu menyiapkan kerja atau menghantar barang dahulu sebelum mengemukakan dokumen tuntutan.
Dalam pengalaman penulis, ada bayaran yang mengambil masa sekitar dua minggu. Namun, tempohnya boleh berbeza mengikut urusan, kelengkapan dokumen dan proses pihak pelanggan.
Sebelum mula, pastikan:
- Pesanan rasmi telah diterima dan butirannya betul.
- Skop, kuantiti serta harga dipersetujui.
- Keperluan invois dan dokumen sokongan diketahui.
- Pegawai yang mengurus tuntutan dikenal pasti.
- Modal mencukupi sepanjang tempoh menunggu.
Jika dokumen tidak lengkap, proses pembayaran boleh tersangkut walaupun kerja sudah selesai.
4. Margin Kecil: Satu Bayaran Sangkut Boleh Makan Untung Beberapa Tempahan
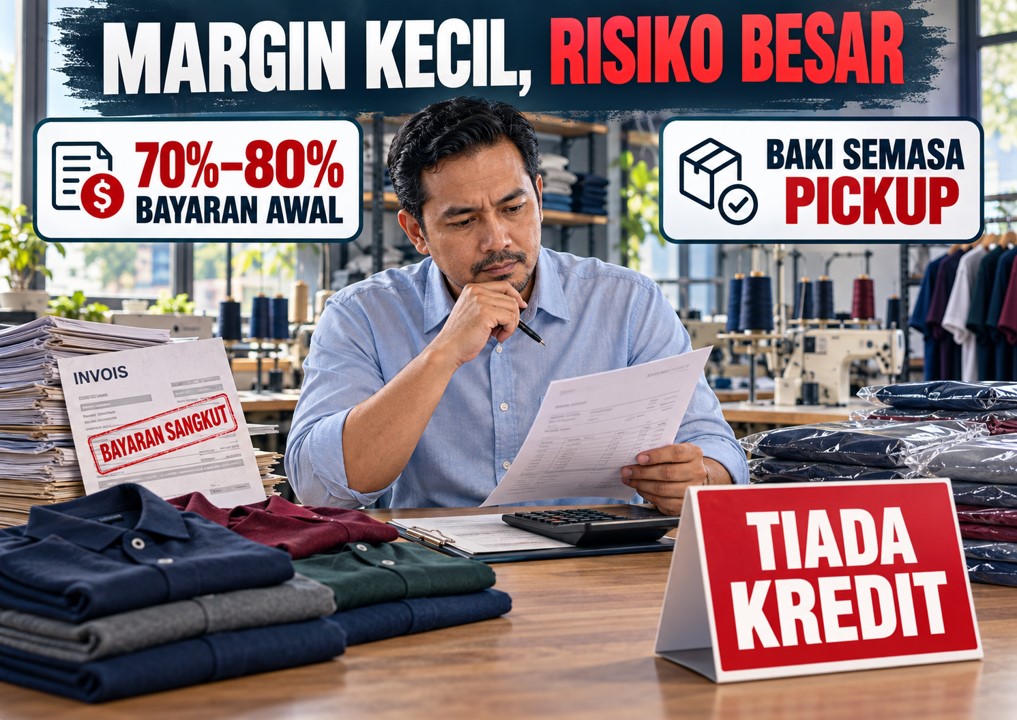
Dalam perniagaan pakaian penulis, polisi sekarang ialah tiada kredit kepada pelanggan.
Pengesahan tempahan memerlukan bayaran awal sebanyak 70% hingga 80%, manakala baki 20% hingga 30% dijelaskan semasa pelanggan mengambil barang. Pecahan sebenar ditetapkan dalam sebut harga.
Bayaran awal membantu menampung bahan dan kos pengeluaran. Baki diselesaikan ketika pengambilan, sebelum barang diserahkan.
Mengapa perlu tegas?
Kerana margin keuntungan bukan besar. Satu tempahan yang tidak dibayar boleh menyebabkan keuntungan daripada empat atau lima tempahan lain digunakan untuk menampung kerugian tersebut.
Sebagai contoh, jika kerugian bersih satu tempahan ialah RM2,000 dan keuntungan bersih setiap tempahan lain ialah RM400, perniagaan memerlukan lima tempahan tambahan untuk menutup kerugian itu.
Usahawan sudah bekerja dan menanggung kos. Tetapi keuntungan beberapa tempahan akhirnya habis menutup satu bayaran yang sangkut.
Terma bayaran perlu mengambil kira kemampuan perniagaan sendiri.
5. Pelanggan Pasar Raya: Mampukah Kita Menanggung Kredit Panjang?
Ada PKS yang membekalkan produk kepada pasar raya atau rangkaian peruncitan dengan terma kredit panjang. Dalam sesetengah urusan, tempohnya mungkin tiga, enam atau sembilan bulan, bergantung pada perjanjian.
Usahawan perlu mendahulukan kos bahan mentah, pengeluaran, pembungkusan, penghantaran dan gaji. Bayaran pelanggan hanya diterima kemudian.
Tempahan besar memang menarik. Tetapi tanya dahulu:
“Adakah modal kita cukup untuk meneruskan operasi sehingga bayaran diterima?”
Jika pelanggan membayar selepas enam bulan tetapi pembekal perlu dibayar dalam 30 hari, jurang itu perlu ditampung oleh perniagaan.
Kira keuntungan selepas mengambil kira potongan yang dipersetujui, penghantaran, pemulangan barang dan kos membiayai tempoh menunggu.
Menerima terma kredit panjang memerlukan perancangan modal. Jangan membuat keputusan berdasarkan jumlah tempahan sahaja.
6. Konsainan: Barang Dihantar Belum Semestinya Terjual
Konsainan pula berbeza daripada jualan kredit biasa.
Secara umum, pembekal meletakkan barang di premis peruncit dan menerima bayaran berdasarkan barang yang terjual, mengikut perjanjian.
Oleh itu, barang yang sudah dihantar tidak semestinya terus menjadi jualan atau invois tertunggak.
| Perkara | Jualan kredit | Konsainan |
|---|---|---|
| Asas pembayaran | Pembelian mengikut terma yang dipersetujui | Barang yang terjual mengikut rekod dan perjanjian |
| Pemantauan utama | Invois, tarikh matang dan kutipan | Stok dihantar, stok terjual, baki stok dan bayaran |
| Risiko utama | Bayaran lewat atau tidak diterima | Stok tidak laku, perbezaan rekod dan bayaran jualan tertangguh |
Sebelum meletakkan barang secara konsainan, tentukan:
- Bila laporan jualan dan bayaran diberikan.
- Kadar komisen atau potongan peruncit.
- Siapa menanggung barang rosak, hilang atau luput.
- Cara menyemak baki stok.
- Syarat mengambil semula barang tidak terjual.
- Siapa boleh meluluskan diskaun atau promosi.
Jika barang sudah terjual tetapi bayaran belum diserahkan mengikut jadual, buat susulan kutipan.
Jika barang belum terjual, semak pergerakan stok dan modal yang masih terikat pada barang tersebut.
Jangan hanya tahu berapa barang dihantar. Ketahui juga berapa yang terjual dan berapa bayaran yang sepatutnya diterima.
7. Putuskan Terma Bayaran Sebelum Mula Kerja
Cara mengurangkan risiko bayaran sangkut bermula dengan persetujuan awal.
Untuk tempahan biasa, nyatakan terma dalam sebut harga dan dapatkan pengesahan pelanggan. Bagi projek besar atau kompleks, gunakan kontrak yang sesuai dengan skop serta komitmen kedua-dua pihak.
Perkara yang perlu diputuskan termasuk jumlah bayaran awal, masa kerja bermula, tarikh baki perlu dijelaskan, syarat penyerahan dan kos bagi perubahan tempahan.
Contoh terma bagi tempahan pakaian:
Tempahan disahkan selepas penerimaan bayaran awal sebanyak 80% daripada jumlah sebut harga. Baki 20% perlu dijelaskan semasa pengambilan barang, sebelum barang diserahkan kepada pelanggan.
Jika menggunakan pecahan 70% dan 30%, nyatakan angka itu dengan jelas. Sebut harga akhir perlu menunjukkan jumlah sebenar yang perlu dibayar.
Jangan tunggu barang siap baru hendak berbincang tentang bayaran.
8. Hantar Invois yang Lengkap kepada Orang yang Betul
Ada bayaran lambat kerana invois lewat dihantar. Ada pula yang tersangkut kerana maklumat atau dokumen tidak lengkap.
Semak nama pelanggan, nombor invois, penerangan kerja, jumlah bayaran, tarikh matang dan butiran akaun bank.
Sertakan PO, bukti penghantaran atau pengesahan kerja jika diperlukan.
Pastikan juga invois sampai kepada pegawai yang memproses pembayaran. Orang yang membuat tempahan mungkin bukan orang yang mengurus akaun.
Minta pengesahan penerimaan supaya kita tahu invois sudah berada dalam proses pelanggan.
9. Pantau Invois dan Buat Susulan Secara Teratur
Jangan bergantung pada ingatan atau mesej WhatsApp sahaja.
Sediakan rekod nombor invois, pelanggan, jumlah, tarikh matang, baki belum dibayar dan tindakan susulan terakhir.
| Status invois | Cadangan tindakan |
|---|---|
| Belum matang | Pastikan invois diterima dan dokumen lengkap |
| Lewat 1–30 hari | Hantar peringatan dan minta tarikh bayaran |
| Lewat 31–60 hari | Hubungi PIC dan kenal pasti halangan |
| Lewat 61–90 hari | Bincangkan komitmen atau jadual bayaran |
| Lewat lebih 90 hari | Semak tindakan lanjut dan risiko kredit tambahan |
Kategori ini ialah contoh pemantauan dalaman. Sesuaikan tindakan dengan terma dan keadaan pelanggan.
Untuk susulan, gunakan mesej yang khusus:
“Salam Tuan/Puan. Kami ingin membuat susulan bagi invois INV-1026-015 berjumlah RM3,500 yang telah sampai tarikh matang pada 15 Oktober 2026. Mohon pengesahan status serta tarikh jangkaan pembayaran. Jika ada dokumen tambahan yang diperlukan, sila maklumkan. Terima kasih.”
Jika jawapannya “sedang proses”, minta tarikh jangkaan. Jika terdapat masalah dokumen atau pertikaian kerja, selesaikan perkara itu terlebih dahulu.
Rekodkan setiap komitmen pembayaran dan semak semula apabila tarikhnya tiba.
10. Semak Kutipan Setiap Minggu
Tetapkan satu masa setiap minggu untuk melihat:
- Jumlah bayaran pelanggan yang belum diterima.
- Invois yang sudah melepasi tarikh matang.
- Janji bayaran yang belum ditunaikan.
- Pelanggan yang perlu dihubungi.
- Bayaran diterima yang perlu dipadankan dengan invois.
Jika pelanggan masih berhutang dan mahu membuat tempahan baharu, semak pendedahan kewangan sebelum menambah kerja secara kredit. Bincangkan deposit atau penyelesaian tunggakan dengan mengambil kira perjanjian sedia ada.
Hubungan pelanggan perlu dijaga. Perniagaan juga perlu mempunyai wang untuk terus beroperasi.
Jualan yang Baik Perlu Disertai Kutipan yang Teratur
Setiap perniagaan mempunyai pelanggan dan cara pembayaran yang berbeza. Ada yang sesuai menggunakan deposit, ada yang menerima kredit dan ada yang beroperasi melalui konsainan.
Apa pun kaedahnya, persetujuan awal, rekod lengkap dan pemantauan konsisten tetap diperlukan.
Berapa banyak wang perniagaan anda yang masih berada di tangan pelanggan hari ini?
Mulakan dengan menyemak rekod tersebut. Kenal pasti bayaran yang belum matang, yang sudah tertunggak dan yang memerlukan tindakan segera.
Jangan tunggu akaun bank semakin sempit baru mula mencari invois yang belum dibayar.
Mulakan dengan Rekod Kewangan yang Lebih Teratur
Apabila sebut harga, invois, rekod pendapatan dan perbelanjaan disimpan secara berasingan, semakan kewangan mudah tertangguh.
M Niaga BizTracker menyediakan kemudahan pengurusan sebut harga, invois, pendapatan, perbelanjaan dan laporan untuk membantu usahawan menyusun rekod kewangan perniagaan.
Terma pembayaran masih perlu dipersetujui dengan pelanggan dan kutipan tetap memerlukan susulan. Rekod yang teratur memberi asas yang lebih baik untuk membuat semakan serta keputusan.
Kenali M Niaga BizTracker — Mudahkan Pengurusan Kewangan Bisnes Anda.